Inhaltsverzeichnis
Die gute Nachricht vorweg: Für ein Balkonkraftwerk brauchst du keine eigene Photovoltaikversicherung. Meist reichen die Hausrat- und die Haftpflichtversicherung, die du wahrscheinlich ohnehin hast. Ob dein Vertrag das Gerät wirklich einschließt, hängt aber von Alter, Tarif und Montageort ab. Hier steht, welche Police wofür zuständig ist und was du deinem Versicherer sagen solltest.
Dieser Artikel ist keine Rechts- oder Versicherungsberatung. Er fasst zusammen, was GDV, Verbraucherzentrale und Versicherer in ihren Bedingungen schreiben. Verbindlich ist nur dein Vertrag. Stand: 29.10.2026.
Welche Versicherung ist wofür zuständig?
Bei einem Balkonkraftwerk geht es um zwei Arten von Schäden: Schäden an der Anlage und Schäden, die die Anlage bei anderen anrichtet. Dafür sind verschiedene Policen zuständig.
| Was passiert? | Zuständig in der Regel | Hinweis |
|---|---|---|
| Hagel zerstört ein Modul | Hausrat | Mieter und Wohnungseigentümer |
| Blitz verursacht Überspannung im Wechselrichter | Hausrat | laut GDV mitversichert |
| Sturm reißt ein Modul ab, es trifft das Auto der Nachbarn | Haftpflicht (Auto), Hausrat (eigenes Modul) | zwei Schäden, zwei Versicherungen |
| Module werden vom Balkon gestohlen | Hausrat, aber nur je nach Tarif | einfacher Diebstahl oft nicht enthalten |
| Anlage ist fest an Dach oder Fassade montiert | Wohngebäude oder eigene PV-Versicherung | Sache des Gebäudeeigentümers |
| Sturm beschädigt beim Abreißen das Balkongeländer | Wohngebäude (Geländer) | Beispiel von Zurich |
Zusammenfassung aus GDV, Verbraucherzentrale Rheinland-Pfalz, Gothaer und Zurich, siehe Quellen. Was im Einzelfall gilt, steht in deinem Vertrag.
Hausratversicherung: Schäden an der eigenen Anlage
Ein Balkonkraftwerk, das du als Mieter oder Wohnungseigentümer selbst montiert hast, zählt laut Verbraucherzentrale Rheinland-Pfalz in der Regel zum Hausrat. Der Gesamtverband der Versicherer (GDV) hat seine Musterbedingungen für die Hausratversicherung im November 2023 entsprechend erweitert. Das Gerät ist dann wie der übrige Hausrat unter anderem gegen Sturm, Hagel, Feuer und Überspannung durch Blitzschlag versichert.
Der Haken: Die erweiterten Musterbedingungen gelten grundsätzlich für neu abgeschlossene Verträge. Der GDV empfiehlt allen Besitzern, mit dem Versicherer über ihren bestehenden Vertrag zu sprechen. In der Regel dürften alte Policen auf die neuen Bedingungen umgestellt werden. Außerdem sind die Musterbedingungen unverbindlich: Jeder Versicherer formuliert seine eigenen.
Wo die Bedingungen sich unterscheiden: Montageort, Diebstahl, Versicherungssumme
Montageort: Die Bedingungen der ADAC-Hausratversicherung nennen zum Beispiel ausdrücklich „mobile Photovoltaikanlagen, die sich am oder auf einem Balkon befinden“. Die Gothaer sieht das in einer Vermittler-Information von 2023 anders. Anlagen außen am Balkon hängen nach ihren Bedingungen dauerhaft außerhalb des Versicherungsortes. Ohne Weiteres sind sie dort also nicht versichert. Sie können aber ohne Beitragszuschlag als besondere Vereinbarung eingeschlossen werden – vorausgesetzt, man meldet sie.
Diebstahl: Einbruchdiebstahl ist in der Hausrat üblich. Einfacher Diebstahl, etwa wenn jemand die Module vom Geländer abschraubt, ist es nicht immer. Gothaer schließt ihn für Balkonkraftwerke aus, Zurich nennt ihn für seinen Top-Tarif ausdrücklich als versichert.
Versicherungssumme: Ein Balkonkraftwerk mit Speicher kann den Wert deines Hausrats spürbar erhöhen. Die DEVK rät laut Süddeutscher Zeitung, die Versicherungssumme beim Kauf zu prüfen und bei Bedarf anzupassen. Ist sie zu niedrig, droht im Schadensfall eine Unterversicherung.
Haftpflichtversicherung: Schäden bei anderen
Löst sich ein Modul und beschädigt den Balkon der Nachbarn, ist das laut GDV ein Fall für die private Haftpflichtversicherung. Dasselbe gilt, wenn ein herabfallendes Modul ein Auto oder eine Person trifft. Die Verbraucherzentrale Rheinland-Pfalz nennt außerdem Schäden durch einen Defekt der Anlage.
Und was ist mit Schäden durch den Betrieb am Stromnetz, etwa durch einen Kurzschluss? Das solltest du laut Verbraucherzentrale mit dem Versicherer klären. Falls nicht, sollte ein entsprechender Passus in den Vertrag. Den Schaden an deinem eigenen Gerät zahlt die Haftpflicht nicht – dafür ist die Hausrat da.
Die beste Vorbeugung ist eine sichere Montage. Wie du Module am Geländer ausrichtest und was dabei zu beachten ist, steht im Artikel Ausrichtung und Neigung.
Wohngebäudeversicherung: wenn die Anlage zum Haus gehört
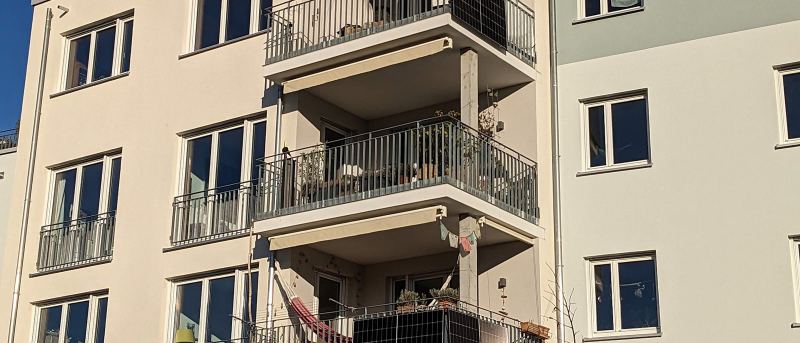
Laut GDV können Immobilienbesitzer ihre Solaranlage über die Wohngebäudeversicherung oder eine eigene Photovoltaikversicherung absichern. Ist ein Balkonkraftwerk fest mit Dach oder Fassade verbunden, gilt es laut Zurich als Teil des Gebäudes. Dann ist die Wohngebäudeversicherung zuständig. Hängt es dagegen nur am Geländer oder steht auf der Terrasse, zählt es dort zum Hausrat.
Zurich nennt dazu ein anschauliches Beispiel: Reißen Sturm und Hagel ein Modul vom Balkongeländer, zahlt die Hausrat das Modul, die Wohngebäudeversicherung die Reparatur des Geländers. Als Mieter kümmerst du dich also um deine Hausrat. Das Gebäude selbst versichert der Eigentümer.
Warum du das Balkonkraftwerk melden solltest
Hier gehen die Meinungen auseinander. Die von der Süddeutschen Zeitung befragten Versicherer sagen: Eine Meldung ist für den Schutz nicht nötig. Die Verbraucherzentralen raten trotzdem zur Meldung. Informiere Hausrat- und Haftpflichtversicherer und lass dir den Schutz bestätigen. Die Verbraucherzentrale schreibt, die Meldebestätigung solltest du „unbedingt aufbewahren“.
Dafür spricht auch das Gesetz: Nach § 23 Versicherungsvertragsgesetz darfst du ohne Einwilligung des Versicherers keine Gefahrerhöhung vornehmen. Ob ein Balkonkraftwerk in deinem Vertrag als Gefahrerhöhung zählt, lässt sich pauschal nicht sagen. Mit einer schriftlichen Bestätigung ist die Frage geklärt.
Checkliste: Was du deinem Versicherer schreibst
- Was: Steckersolargerät mit Wechselrichterleistung (höchstens 800 VA) und Modulleistung, Hersteller und Modell, Kaufpreis.
- Wo: Montageort, zum Beispiel außen am Balkongeländer, auf dem Balkonboden, an der Fassade oder im Garten.
- Speicher: ob ein Akku dazugehört und welchen Wert er hat.
- Fragen: Sind Sturm, Hagel, Überspannung und Diebstahl (auch einfacher Diebstahl) eingeschlossen? Gilt das für den genannten Montageort? Reicht die Versicherungssumme?
- Haftpflicht: Sind Schäden Dritter durch die Anlage, auch durch den Betrieb am Stromnetz, gedeckt?
- Bestätigung: schriftlich anfordern und zusammen mit Rechnung und Fotos der Montage aufheben.
Die Meldung beim Versicherer ersetzt nicht die Registrierung im Marktstammdatenregister und nicht die Zustimmung von Vermieter oder Eigentümergemeinschaft. Was dafür gilt, steht in Balkonkraftwerk anmelden 2026.
Und der Speicher?
Ein Batteriespeicher gehört laut einem Allianz-Experten in der Süddeutschen Zeitung als Zubehör zur Anlage. Die Bedingungen unterscheiden nicht zwischen Speicher und Solaranlage. Steht kein Ausschluss im Vertrag, ist er über Hausrat und Haftpflicht mit abgedeckt. Gib ihn bei der Meldung trotzdem an, damit der Wert in der Versicherungssumme steckt. Zurich nennt Batteriespeicher im Top-Tarif ausdrücklich als mitversichert. Ob sich ein Speicher für dich überhaupt lohnt, rechnet meine Kaufberatung zu Balkonkraftwerken mit Speicher durch.
Quellen
Quellen anzeigen
- GDV: Neue Musterbedingungen: Balkonkraftwerke künftig über die Hausratpolice versichert, zuletzt aktualisiert 27.11.2023
- Verbraucherzentrale: FAQ zu Steckersolar-Geräten, Frage „Muss ich das Steckersolar-Gerät extra versichern?“, abgerufen am 29.10.2026
- Verbraucherzentrale Rheinland-Pfalz: Richtig gut versichert: Balkonkraftwerk auf dem Dach, Pressemitteilung vom 26.08.2025
- § 23 VVG (Gefahrerhöhung)
- ADAC: Versicherungsbedingungen ADAC Hausratversicherung (PDF), Abschnitt „Wallboxen, Balkonkraftwerke“
- Gothaer: Mitversicherung von Balkonkraftwerken in unseren Privatkundensparten (PDF, Vertriebsinformation Juni 2023)
- Zurich: Balkonkraftwerk: Anschaffung, Nutzung und Versicherung, zuletzt aktualisiert 01.06.2026, abgerufen am 29.10.2026
- Süddeutsche Zeitung: Solar: Wie das Balkonkraftwerk versichert ist (Aussagen von Allianz, DEVK und Verbraucherzentrale NRW)
Kommentare
Die Kommentare werden über giscus aus GitHub Discussions geladen. Erst wenn du auf „Kommentare laden“ klickst, werden Inhalte von giscus.app und github.com nachgeladen. Dabei werden u. a. deine IP-Adresse und Browserdaten an GitHub bzw. giscus übertragen (auch in die USA). Zum Kommentieren brauchst du ein GitHub-Konto; nach der Anmeldung speichert giscus ein Sitzungs-Token in deinem Browser. Details in der Datenschutzerklärung.